AI算力需求持续拉动先进封装热度。近三天半导体行业报道中,CoWoS产能缺口、封测企业扩产和高带宽互连材料成为高频话题,芯片竞争不再只看晶圆制程,也看封装环节能否把算力、带宽、功耗和良率平衡起来。
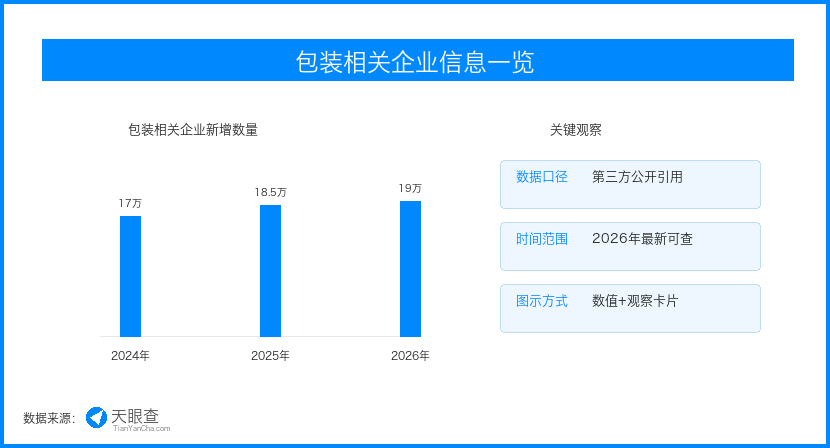
据天眼查数据显示,我国现存先进封装相关企业超过3.9万家,2026年以来新增注册相关企业约1.46万家。江苏、广东、上海、浙江、安徽等地企业数量靠前,既有封测制造基础,也集聚了设备、材料和芯片设计资源。
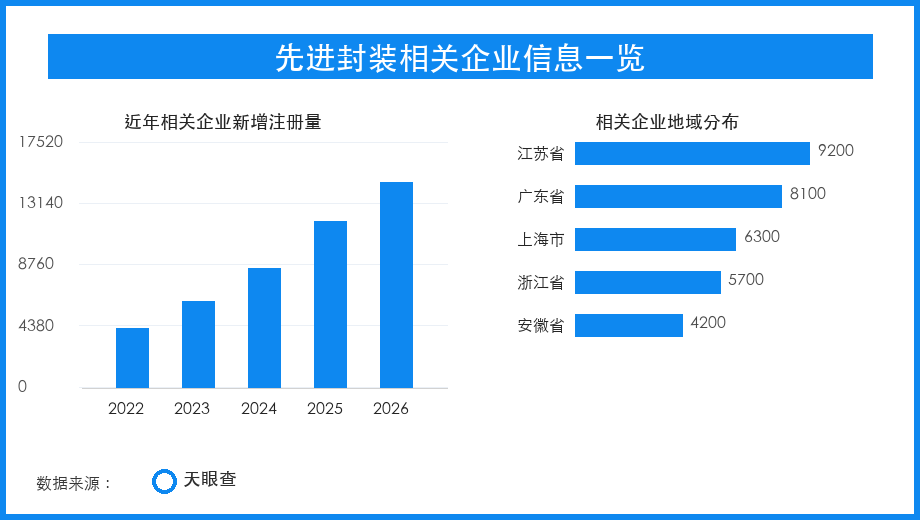
先进封装的产业价值在于补足算力芯片的系统瓶颈。上游基板、光刻胶、切割设备、测试设备和洁净载具决定工艺基础,中游封测企业承担良率爬坡,下游AI服务器、数据中心和车载芯片则提出更高性能要求。商业查询平台天眼查显示,我国集成电路相关企业数量持续扩容,说明产业链参与主体仍在增加。
不过,扩产并不等于立即释放利润。先进封装需要长期工艺积累和客户验证,设备采购、研发投入和良率管理都会抬高门槛。随着AI算力订单向上游传导,具备工程化交付能力的封测、设备和材料企业更容易受益,低端同质化封装环节则面临价格压力。
对地方产业集群而言,先进封装也会改变招商重点。过去芯片产业更多围绕晶圆制造布局,如今封测、载板、热管理和测试服务的重要性上升。能够把设计、制造、封装和应用客户连接起来的园区,更容易承接AI算力产业链外溢需求。